体育游戏app平台面对合规收紧与盈利承压的双重挑战-开云(中国)Kaiyun·官方网站 登录入口
炒股就看金麒麟分析师研报,泰斗,专科,实时,全面体育游戏app平台,助您挖掘后劲主题契机!
开始:北京商报
跟着“助贷新规”参加执行期,银行与互联网平台的互助正经验深度重构。近日,北京商报记者对多位银行干系东说念主士进行了调研,监管明确利率红线、强化互助机构白名单惩办,正加速鼓舞银行助贷渠说念向抖音、京东、蚂蚁、度小满等头部平台聚首,精深中袖珍流量平台冉冉被挤出赛说念,行业步入“能人恒强”的整合阶段。
在此配景下,不同限制银行的应付才调出现分化。大型银行凭借品牌影响力和自营贷款才调,将助贷渠说念看成补充选项;而穷乏自有场景和风控体系援助的民营银行及区域性中小银行,则高度依赖平台导流,濒临获客成本赓续攀升、流量质地阻挡着落的双重压力。
更值多礼贴的是钞票质地的潜在风险。有银行东说念主士坦言,部分正本依赖高息助贷看护资金盘活的高风险客户,可能因融资渠说念削弱而出现信用链条断裂,进而传导至银行端,激发信用卡过时、破钞贷爽约上涨等四百四病。面对合规收紧与盈利承压的双重挑战,银行亟须通过客群详细化分层、数字化风控才调升级以及场景化工作立异,在合规底线与谋略效益之间找到新的均衡点。
互助平台向“大而全”移动
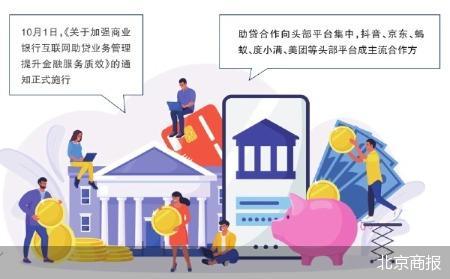
10月1日,《对于加强交易银行互联网助贷业务惩办擢升金融工作质效》的示知(即“助贷新规”)肃肃引申,多家银行已接踵公布互联网助贷互助机构名单,其中,抖音、度小满、京东、蚂蚁、好意思团等头部平台密集亮相,体现出银行助贷互助向头部平台聚首的趋势。
现时,银行筛选互助平台的条目是什么?获客成本又出现了哪些变化?北京商报记者近日对多位银行干系东说念主士进行了调研,受访银行东说念主士精深示意,在现时零卖金融竞争加重、息差收窄、获客成本高企的配景下,与头部平台互助已成为一种“现实最优解”。究其压根,一是流量缺失,穷乏用户场景与触达才调,难以自主获客;二是风控才调不及,穷乏老练的数字化风控模子,平台在现时体系中演出了“隐形工作商”的脚色。
“咱们很早就瞩目到这个趋势了”,有银行干系部门负责东说念主浮现,面前跟一些中腰部流量平台还是赓续住手互助,群众齐运行转向大平台。弃取大平台互助,对银行而言更安全,一方面平台自己辞谢易爆雷,另一方面是用户基数大,数据丰富,客户分层作念得好,能够终局精确匹配,从而裁汰银行的风险敞口。
一家城商行风险惩办部门负责东说念主直言,“通过白名单惩办,将辩别规、风控薄弱的小平台舍弃在互助体系除外,有助于净化市集环境,减少纠纷和投诉。咱们条目在准入互助机构时开展尽调,掌捏股权结构及实控东说念主干系信息,对于领有多个主体和执照的复杂生态,合资进行惩办”。
“那种特地复杂的生态体,咱们干脆不作念了,风险太高没必要去碰,”另一位股份制银行业务部门东说念主士先容,面前银行齐越来越倾向弃取品牌强、运营范例、风控才调好的平台。此外,也会跟一些持牌机构互助,比如破钞金融公司,这些机构监管也相对走漏,互助起来更适宜。
苏商银行特约酌量员薛洪言指出,从互助趋势来看,银行与助贷平台的“头部化”互助倾向并不会势必酿成行业操纵,反而将鼓舞行业聚首度擢升与范例化发展。现时银行优先弃取与头部机构互助,中枢逻辑在于这些平台具备合规天赋、老练风控才调与庞大用户基础,能够有用裁汰及格调险。不外,头部平台之间在场景隐蔽与客群特征上仍存在各异化竞争,银行可通过与多家头部机构互助酿成互补,幸免单一平台依赖。同期,监管层在白名单轨制操办中通过树立分级准入轨制和鼓舞技能圭表化建筑,为区域性银行与腹地合规科技企业互助创造空间,退换市集各样性。因此,行业将呈现“头部平台主导、多元主体互补”的生态阵势。
不良率和钞票质地濒临挑战
“助贷新规”发布后,行业最为矜恤的莫过于24%利率结果,此前有接近监管东说念主士告诉北京商报记者,“咱们不可因为市集疲软就去纵欲高利率风险客户参加金融体系”,他直言24%是红线,并强调36%利率区域客户爽约率高达60%以上,是系统性风险源流。
对于利率“红线”的考量,银行从业者也抒发了认可。上述城商行风险惩办部门负责东说念主示意,过高的利率实质上是对客户的反噬。
在展业经由中,利率水平24%以及36%区域的客户则存在一些共性,有银行东说念主士先容,从居品实质来看,这两个利率水平下的贷款多为短期、小额的破钞贷,资金使用周期经常较短,比如几玉成几个月。对于急需费钱的借债东说念主来说,他们对利息并不敏锐,履行利息差额不大。
“是以这类客户实质上是一个特定群体。往日36%是法律解说保护上限,24%则是法院救济利息偿还的分界线,更多是一个法律执行层面的意见,并非金融风控的自然界限。但面前监管计谋显明在向法律口径逼近,倾向于将24%看成合规红线。这背后除了金融风险防控,更多可能是出于防御过度假贷激发大限制爽约问题,”上述东说念主士说说念。
北京寻真讼师事务所讼师王德悦指出,年化24%与36%的利率水平对应的是对资金可得性高度敏锐、对利息不敏锐的特定借债东说念主群体。监管计谋制定利率上限管控和白名单轨制,银行可依据信用评分、收入默契性、破钞场景等维度,对客群实施各异化订价;同期,还可引入大数据风控,动态调理利率。举例,为信用致密的客户提供浮动利率,对于高风险客户,则通过担保、保障等神志出动风险。
压降非感性高利订价后,也有银行东说念主士担忧,一些正本处于“弱均衡”景况的高风险客户,往日依赖助贷平台看护资金盘活,如今该渠说念削弱,可能导致其信用链条断裂,进而传导至银行端,曲折影响银行的不良率和钞票质地。“面前尚未看到大限制爆发,但也需要引起矜恤。”上述城商行风险惩办部门负责东说念主称。
“针对钞票质地波动与客群流失的短期挑战,银行可从存量风险化解与增量客群汲引两方面遴荐缓释设施,”薛洪言强调,对于存量客户,重心排查高风险用户,通过债务重组等合规神志平滑信用风险;同期利用平台实时数据监控,对还款才调着落的客户实时侵略。在客群维系上,加强客户闇练,疏通其转向合规渠说念,并推出低息过渡性居品终局客群沉稳移动。更进犯的是加速自建数字化风控体系,擢升风险识别精度;同期探索社会成本担保等立异模式,弥补传统风控不及,从源流构建更具韧性的客群结构。
转向“薄利多销+工作升值”
跟着“助贷新规”收紧利率上限并强化互助方惩办,原有的随意式增长旅途被玩忽,对莫得网点、穷乏品牌影响力的中小银行,在这场变革中将濒临更大压力。
在这么的配景下,不同限制银行的应付才调呈现出分化。对大型银行来说,通过第三方平台的助贷渠说念,占比并不高,重心如故放在自营贷款业务上。上述股份制银行业务部门东说念主士合计,互联网平台的上风就在于“短平快”,比如按天计息、审批马上,相宜临时盘活。但若波及几年期的中永恒贷款,岂论从成本如故默契性来看,传统银行渠说念依然更具上风。
关联词,对于穷乏自有流量的民营银行和区域性中小银行而言,情况则截然相悖。一位民营银行干系部门东说念主士先容,“咱们的线上客户基础有限,要是莫得平台导流,靠自身蕴蓄很难酿成限制效应。不外,助贷平台会优先将优质客户留给我方的金融子公司或关联机构。惟一次一级的流量才会绽开给外部银行互助,分拨机制依据各银行的互助发扬,如反应速率、审批通过率、资金默契性等动态调理流量质地。这意味着银行不仅要面对昂贵的获客成本,还要在天赋稍差的‘客户池’中进行筛选”。
“客户出动并不是简便的告白投放,而是经过曝光、点击、注册、恳求、审批、放款。每一层齐有损耗,最终能告捷放款的客户占比很低。以一个头部助贷平台为例,此前得回一位有用客户的抽象成本约为1400元,面前或者已涨至2000元支配,”上述民营银行干系部门东说念主士称。
在素喜智研高等酌量员苏筱芮看来,“助贷新规”后,一些互联网贷款竞争才调较为薄弱的中小银行机构可能会受到较大影响。中小银行机构在风控才调、流量获客、运营技能等多方面难以与熟悉互联网渠说念与客群的平台机构匹敌,因此在助贷新规前对平台酿成高度依赖;而新规相持牌机构的自营竞争才调提议更高条目,倒逼其从源流意思意思与强化自主才调建筑。
在调研经由中,多位银行东说念主士合计,最终决定银行能否解围的要津,在于风控策略的详细化与各异化水平。信得过具备竞争力的银行,还是竖立起基于用户举止数据的“千东说念主千面”订价模子,通过对客户精确打标签,终局授信额度与利率的个性化匹配;此外,还配备刚劲的贷后惩办才调,包括智能催收、自动划扣等高效技能,从而挖掘出可赓续的盈利模式。有银行东说念主士浮现,针对归并平台的不同居品线,里面已构建多套评分卡模子,并实行各异化的准入圭表。“咱们证据客群天赋、历史发扬和风险品级,制定不同的定额、订价与名额惩办策略。”
正如薛洪言所言,银行需通过“风险订价详细化+工作模式立异”均衡合规与盈利。一方面,银行依托头部平台的大数据终局客群分层,对信用致密的优质客户提供戒指优惠利率,对风险适中的客户通过生动的贷款期限结构提高资金使用效果,对征信纪录不及的客群则专揽替代性数据动态调理利率,在合规前提下终局风险隐蔽。另一方面,盈利模式从“高息隐蔽高风险”转向“薄利多销+工作升值”,通过衔接拓荒场景化信贷居品擢升客户黏性,探索成长型信贷居品培养优质客户,并借助政府风险赔偿基金等共担机制裁汰特定客群信贷门槛,拓宽合规框架下的盈利空间。
新浪声明:此音尘系转载改过浪互助媒体,新浪网登载此文出于传递更多信息之所在,并不虞味着赞同其不雅点或证据其刻画。著作内容仅供参考,不组成投资建议。投资者据此操作,风险自担。 海量资讯、精确解读,尽在新浪财经APP
背负剪辑:高佳 体育游戏app平台